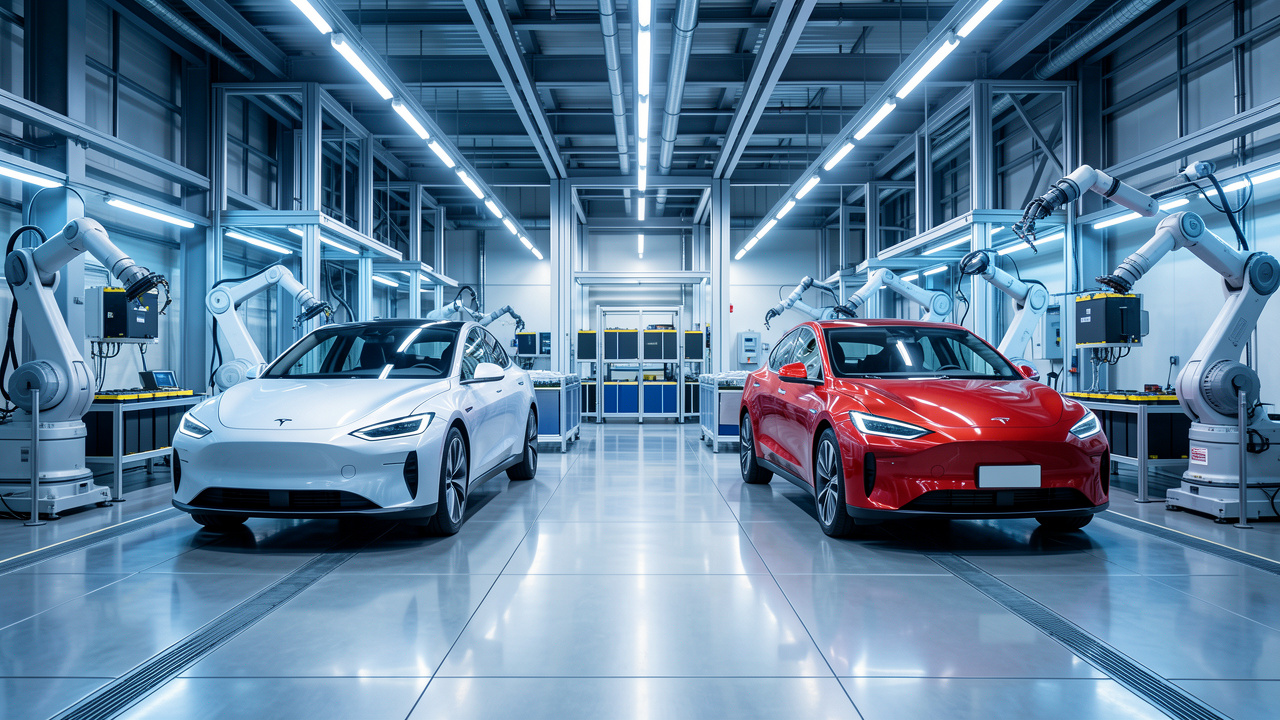
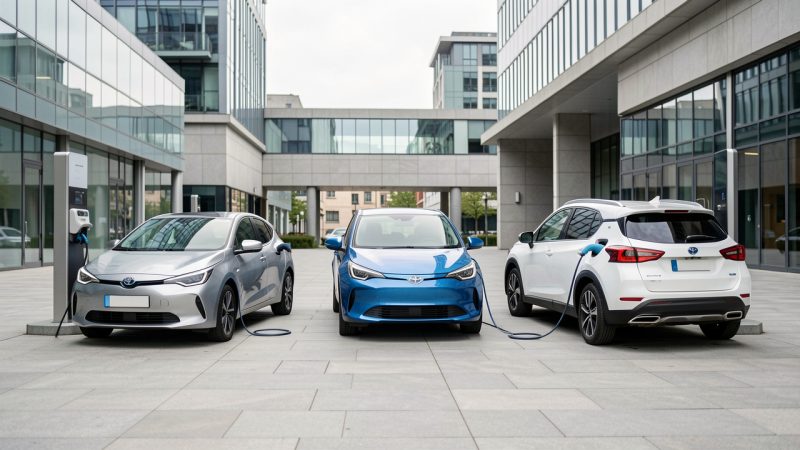
L’Europe affronte une concurrence qui dépasse largement le prix affiché en concession. Les groupes chinois ont construit des volumes, sécurisé des cellules de batteries et réduit leurs délais de développement. Pour rivaliser avec la Chine dans l’automobile électrique, les industriels européens doivent agir sur le coût complet, le logiciel et l’approvisionnement. L’enjeu touche aussi les automobilistes, car la pression concurrentielle accélère l’arrivée de modèles plus accessibles.
En résumé
Les constructeurs chinois bénéficient d’un marché intérieur immense, d’une forte intégration dans la batterie et d’économies d’échelle.
L’Europe peut répondre par une souveraineté industrielle européenne fondée sur des usines locales, des cellules compétitives et des composants recyclés.
Une protection douanière temporaire ne remplace pas la réduction des coûts de production ni des véhicules bien adaptés aux usages européens.
Les marques européennes disposent d’atouts réels en sécurité, réseau après-vente, ingénierie châssis et conformité réglementaire.
La compétitivité dépendra aussi du prix de recharge et du coût d’usage face aux carburants devenus très volatils.
Pourquoi la Chine domine-t-elle le marché de la voiture électrique ?
La Chine a soutenu très tôt l’achat de véhicules électriques, le déploiement des bornes et la fabrication de batteries. Cette politique a donné naissance à un marché domestique de plusieurs millions de voitures par an. Les volumes permettent d’amortir plus vite une plateforme, un moteur électrique ou un écran central.
La concurrence chinoise dans l’automobile électrique repose aussi sur une intégration verticale poussée. Des groupes produisent ou sécurisent les cellules, les modules, l’électronique de puissance et parfois les matières transformées. Cette organisation réduit les marges des intermédiaires et accélère les évolutions techniques.
Les batteries lithium-fer-phosphate, dites LFP, illustrent cet avantage. Elles offrent une densité énergétique inférieure à certaines chimies nickel-manganèse-cobalt, mais coûtent moins cher et supportent bien les recharges répétées. Elles conviennent aux citadines et aux compactes dont l’autonomie réelle se situe entre 250 et 400 kilomètres.
Les groupes chinois se distinguent également par des cycles de mise au point courts. Une interface logicielle, une pompe à chaleur ou une nouvelle batterie peut arriver en série bien plus vite que dans les organisations européennes traditionnelles. La qualité perçue reste variable selon les marques et les réseaux, mais l’écart s’est réduit.
L’industrie automobile européenne face à la Chine doit retrouver des volumes
L’industrie automobile européenne face à la Chine conserve des bases solides. Elle maîtrise les normes de sécurité, les liaisons au sol, l’industrialisation de véhicules complexes et le service après-vente. Ses usines doivent toutefois produire davantage de petites voitures électriques pour amortir leurs investissements.
Le coût de la main-d’œuvre ne résume pas l’écart de compétitivité. L’énergie, la cadence des lignes, le prix des cellules et la multiplication des variantes pèsent davantage sur le prix final. Un véhicule conçu sur une architecture dédiée, avec peu d’options mécaniques, est plus simple à fabriquer et à maintenir.
Les constructeurs européens face aux marques chinoises doivent aussi mutualiser les plateformes. Les coentreprises, les achats groupés de composants et les logiciels partagés peuvent réduire les frais fixes. Chaque équipement trouve ainsi sa place dans une chaîne de production plus lisible, sans transformer les marques en clones.
La production de véhicules thermiques reste utile durant la transition, mais elle ne doit pas retarder les investissements électriques. Le retard d’électrification se mesure surtout dans les segments abordables. Or ce sont ces voitures qui fixent le volume industriel et l’emploi dans les usines.
Batteries et chaîne de valeur réduisent la dépendance européenne
La maîtrise de la chaîne de valeur des batteries commence par le raffinage, la fabrication des matériaux actifs et l’assemblage des cellules. Installer seulement des lignes d’assemblage de packs crée peu de marge et laisse subsister une dépendance stratégique. L’Europe doit sécuriser des contrats durables, développer le recyclage et soutenir ses capacités de production.
Les approvisionnements restent exposés aux tensions maritimes et géopolitiques. Un volcan, une fermeture de route maritime ou une hausse brutale du fret peuvent perturber l’arrivée de composants asiatiques. Diversifier les sources en Europe, en Amérique latine, au Canada et en Australie réduit ce risque.
La chimie LFP représente une piste crédible pour les modèles d’entrée et de milieu de gamme. Les batteries sodium-ion peuvent aussi trouver leur place sur des petites voitures, avec une autonomie plus modeste. Leur déploiement dépendra de la maturité industrielle et du prix réel au kilowattheure.
La production locale en Europe devient rentable lorsque les volumes sont suffisants. Elle réduit les délais d’acheminement et facilite le respect des règles environnementales. Elle ne garantit pourtant pas, à elle seule, un véhicule bon marché si l’énergie et les composants restent trop coûteux.
Comment rivaliser avec la Chine dans l’automobile électrique ?
Les pouvoirs publics et les industriels doivent suivre une séquence cohérente. Avant de commencer, ils ont besoin de financements stables, de sites raccordés au réseau électrique, de compétences en électrochimie et d’une visibilité réglementaire sur au moins cinq ans.
Sécuriser les matériaux et les cellules par des contrats de long terme, puis intégrer progressivement du recyclage dans les nouvelles batteries.
Concevoir des plateformes électriques simples, capables de recevoir plusieurs tailles de batteries sans multiplier les pièces spécifiques.
Localiser les composants à forte valeur, comme les cellules, les onduleurs, les logiciels et les systèmes de gestion thermique.
Concentrer les aides publiques sur les modèles produits avec une empreinte carbone maîtrisée et vendus à des prix accessibles.
Développer un réseau de recharge fiable, car la valeur d’une voiture électrique dépend aussi de la facilité d’usage au quotidien.
Cette stratégie exige un investissement dans l’innovation plus ciblé. Les logiciels embarqués doivent être mis à jour sans immobiliser le véhicule. Les ingénieurs européens gardent un avantage dans le réglage des suspensions, le freinage et la sécurité passive, des critères qui comptent sur les longs trajets.
L’acheteur doit comparer l’autonomie utile, la puissance de recharge rapide, la garantie de la batterie et le coût d’entretien. Ces critères permettent d’évaluer un véhicule électrique au meilleur rapport prix-technologies au-delà de son écran central ou de son prix promotionnel.
Feuille de route pour renforcer l’automobile électrique européenne
Stabiliser les financements et la visibilité réglementaire sur cinq ans
Raccorder les sites de production au réseau électrique
Développer les compétences en électrochimie
Sécuriser les matériaux et les cellules par contrats longs
Intégrer progressivement du recyclage dans les nouvelles batteries
Concevoir des plateformes simples pour plusieurs tailles de batteries
Localiser les cellules, onduleurs, logiciels et systèmes thermiques
Développer un réseau de recharge fiable
Les aides publiques peuvent être concentrées sur des modèles accessibles à empreinte carbone maîtrisée.
La guerre des prix des véhicules électriques impose une réponse industrielle
La guerre des prix des véhicules électriques profite à court terme aux acheteurs, mais elle fragilise les fabricants dont les volumes sont insuffisants. Baisser les tarifs sans réduire les coûts industriels rogne les marges et limite les futurs investissements. Les droits de douane peuvent ralentir l’arrivée de certains modèles importés, sans créer automatiquement une offre européenne compétitive.
Le prix des voitures électriques chinoises s’explique par les économies d’échelle, mais aussi par des équipements parfois différents. Une autonomie annoncée selon le cycle chinois ne se compare pas directement à une valeur mesurée selon la procédure mondiale harmonisée d’essai des véhicules légers, appelée WLTP. La capacité brute de batterie doit également être distinguée de la capacité réellement utilisable.
Les hausses récentes de carburant rappellent l’intérêt du coût d’usage. Lors d’un relevé effectué un mercredi 5 mai, le SP95-E10 atteignait 2,038 euros le litre et le SP98 2,123 euros. Le gazole évoluait autour de 2,30 euros dans ce même contexte, tandis que les prix à la pompe avaient augmenté de 40 % depuis février en Australie et aux Philippines.
Ces écarts renforcent l’intérêt d’une recharge domestique ou publique à prix prévisible. Ils ne dispensent pas de calculer le prix d’achat, l’assurance, les pneus et la décote. Une voiture électrique européenne abordable doit donc viser un prix d’accès contenu tout en préservant la réparabilité et la valeur de revente.
La réponse européenne passera par une réduction des coûts de production mesurable, des modèles simples et des batteries adaptées à chaque usage. Les barrières commerciales peuvent offrir un délai, mais l’avantage durable viendra des volumes, de l’énergie décarbonée et d’une technologie maîtrisée. L’automobile électrique restera un terrain de concurrence mondiale où le prix et la qualité devront progresser ensemble.
Nous utilisons des cookies pour vous garantir la meilleure expérience sur notre site web. Si vous continuez à utiliser ce site, nous supposerons que vous en êtes satisfait.